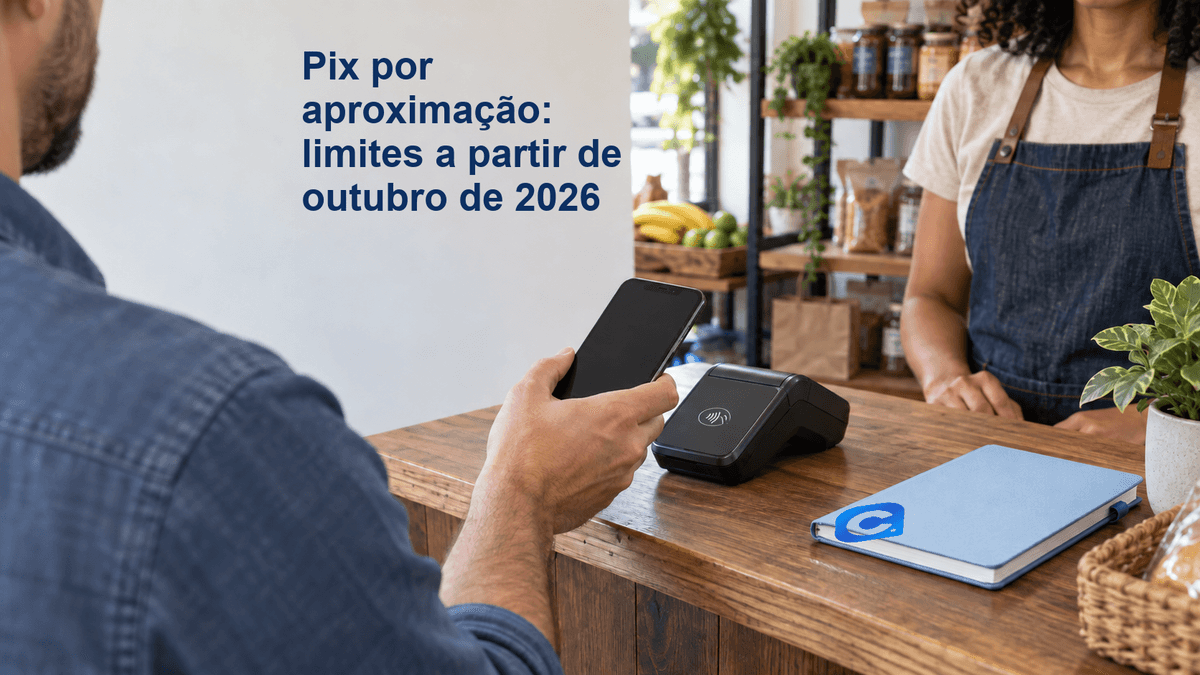
Pix por aproximação: limites a partir de outubro de 2026
Desde 1º de outubro de 2026, o Pix por aproximação deixou de ter teto específico de R$ 500. Veja como entram os limites...
Desde 1º de outubro de 2026, deixou de valer o teto regulatório específico de R$ 500 por transação para o Pix por aproximação e para pagamentos iniciados sem redirecionamento no Open Finance, como os feitos em carteiras digitais compatíveis. Isso não tornou o Pix ilimitado: passam a valer os limites de transação e diário aplicáveis à conta, definidos e administrados no relacionamento com a instituição, além das verificações de segurança. Antes de confirmar, confira valor e recebedor na tela. Se preferir mais controle, consulte no aplicativo do banco como reduzir o limite; o caminho e a disponibilidade da função podem variar.
A regra dos R$ 500 acabou; os limites do Pix continuam
A mudança veio da Instrução Normativa BCB nº 746, publicada em junho de 2026 e vigente desde 1º de outubro. O Banco Central retirou dispositivos que estabeleciam o limite específico de R$ 500 para pagamentos por aproximação e para a Jornada Sem Redirecionamento (JSR) no Open Finance. A regra alcança o limite regulatório da forma de iniciação, não o valor que todo cliente poderá pagar em qualquer situação.
Na prática, uma compra acima de R$ 500 pode deixar de ser recusada somente por causa daquele teto próprio da aproximação. Para que seja concluída, ainda precisa caber nos limites por transação e por dia aplicáveis ao pagador, ser aceita pela instituição e passar pelos controles operacionais e de segurança. O saldo disponível também continua sendo necessário. O limite que aparece no aplicativo ou a resposta dada pelo banco é que informa a situação da conta; não há um novo teto universal anunciado para substituir os R$ 500.
O próprio BC descreveu a mudança como aproximação das regras às dos demais pagamentos Pix: o usuário pode solicitar à instituição o aumento ou a redução dos limites diário e por transação. Em termos normativos, a IN 746 alterou trechos da IN BCB nº 512 e revogou, entre outros, os artigos 16-A e 16-C que tratavam do teto específico. É por isso que a leitura correta não é “agora vale qualquer valor”, mas “a forma de pagamento deixou de ter aquele teto separado”.
O que muda para quem paga com celular ou carteira digital
Pix por aproximação usa NFC (comunicação por campo de proximidade) para iniciar o pagamento aproximando um celular ou relógio de um terminal compatível. A experiência pode ocorrer no aplicativo da instituição onde a pessoa tem conta ou em uma carteira digital que ofereça a iniciação compatível. Na modalidade via carteira, a conta costuma ser vinculada previamente por um fluxo de autorização; o usuário deve conferir qual carteira e qual instituição aparecem nesse fluxo.
A alteração regulatória alcança também pagamentos iniciados por JSR, a jornada do Open Finance sem redirecionamento ao aplicativo do banco detentor da conta. A tecnologia pode ser usada em uma carteira digital compatível, mas nem toda carteira, conta, aparelho ou terminal oferece a função. A disponibilidade depende das instituições participantes e dos dispositivos envolvidos. A norma não obriga todos os aplicativos a apresentar a mesma tela, nem garante que todo celular com NFC esteja pronto para fazer Pix por aproximação.
Para usar a função, em geral é preciso que o aparelho e o terminal tenham suporte à tecnologia, que o banco ou a carteira disponibilize a modalidade e que a conta esteja configurada conforme as instruções daquele serviço. Na iniciação pelo aplicativo do banco, o fluxo pode pedir autenticação no próprio app antes de aproximar o aparelho. Na carteira, pode haver uma vinculação prévia e uma confirmação no ambiente da carteira. Siga as telas oficiais, sem compartilhar senha, código de autenticação ou autorização com terceiros.
Limite por transação e limite diário são coisas diferentes
O limite por transação restringe o valor máximo de uma operação individual. O limite diário controla quanto pode ser movimentado ao longo do período definido pela instituição. A IN 746 retirou o teto especial de R$ 500 da iniciação por aproximação, mas não fundiu essas duas configurações nem apagou limites mais baixos definidos para a conta, para o perfil do cliente ou para o canal.
Considere um exemplo hipotético: uma compra de R$ 680 deixa de esbarrar no antigo teto específico de R$ 500. Ainda assim, ela pode ser recusada se o limite individual configurado para a conta for menor que R$ 680, se o limite diário restante não comportar a compra, se faltar saldo ou se a instituição bloquear a operação por uma verificação de risco. A mudança normativa, por si só, não aumenta o limite pessoal de ninguém.
Outro exemplo ajuda a separar os controles. Se uma pessoa faz três pagamentos de R$ 300 no mesmo dia, cada transação isolada precisa respeitar o limite por operação; além disso, a soma de R$ 900 precisa caber no limite diário aplicável. O exemplo é apenas uma ilustração matemática: a instituição pode considerar o horário, o dispositivo, o perfil de uso e outras regras. Dividir uma compra em várias operações não é uma forma recomendável de contornar controles e pode disparar verificações adicionais.
Os limites também não devem ser confundidos com os do cartão de crédito ou débito. Uma compra paga por Pix não usa necessariamente o limite do cartão, e retirar o teto de R$ 500 do Pix por aproximação não altera o limite, a fatura ou as regras de contestação do cartão. Confira qual meio de pagamento está selecionado antes de confirmar.
Como conferir ou reduzir seus limites no aplicativo
O Banco Central exige uma funcionalidade de gestão de limites para pessoas físicas nos aplicativos usados para iniciar Pix. Os menus variam por instituição, então não é seguro prometer um caminho igual para todos. Procure termos como “Meus limites”, “Limites Pix”, “Segurança” ou “Pix por aproximação” no aplicativo oficial e confirme se o limite mostrado vale para aquela modalidade ou para a conta de forma geral.
Uma verificação prática pode seguir esta ordem:
- Abra o aplicativo oficial do banco ou da carteira, digitando o acesso por conta própria; não use link recebido por mensagem para alterar limites.
- Localize a área de limites Pix e consulte separadamente os valores por transação e por dia, quando a instituição os mostrar.
- Veja se existe uma configuração específica do Pix por aproximação ou da carteira. Se ela não aparecer, pergunte à instituição qual limite se aplica à conta e ao canal.
- Se não precisar pagar valores altos, solicite um limite menor que seja compatível com seu uso cotidiano. Guarde a confirmação exibida pelo próprio aplicativo.
- Antes de uma compra, verifique saldo, limite individual, limite diário já utilizado e dados apresentados na tela de confirmação.
Segundo as orientações gerais do BC para alteração de limites Pix, a instituição deve efetivar de imediato pedidos de redução, inclusive para zero. Aumento pode ser aceito ou recusado pelo participante e, se aprovado, costuma ter uma janela de processamento de 24 a 48 horas para Pix comum. Não conte com uma aprovação imediata para uma compra que está acontecendo naquele momento. Como a regra de outubro alterou a forma de iniciação por aproximação, confirme com o banco como o limite escolhido é aplicado especificamente à sua modalidade e à carteira vinculada.
Se o aplicativo continuar mostrando um limite de R$ 500, isso pode representar uma configuração pessoal ou uma tela ainda desatualizada; a informação isolada não revela qual dos casos se aplica. Consulte a instituição, peça que identifique se é teto regulatório, limite da conta ou limite do canal e confirme se o serviço recebeu a adequação prevista para 1º de outubro. Não faça pagamentos de teste com valor maior nem reduza a segurança da conta para tentar descobrir a causa.
O que a retirada do teto não promete
A norma não promete que todo pagamento acima de R$ 500 será autorizado, que todos os bancos e carteiras ativarão a mesma experiência no mesmo formato, ou que o usuário poderá escolher qualquer limite sem análise. A instituição ainda administra limites, pode avaliar solicitações de aumento e precisa operar controles de segurança. A conta precisa ter saldo; o terminal e a carteira precisam aceitar o fluxo; a transação precisa ser autenticada e confirmada corretamente.
A mudança também não é uma autorização de crédito. Pix por aproximação é uma forma de iniciar um pagamento a partir de uma conta; não é empréstimo, parcelamento automático, aumento de limite do cartão ou promessa de saldo. Se o vendedor oferecer parcelamento, crédito ou outro produto junto da compra, leia as condições desse produto separadamente antes de aceitar.
O fim do teto específico tampouco significa que a aproximação ficou sem proteção ou que a autenticação sozinha garante segurança. O Banco Central descreve camadas de autenticação, rastreabilidade e controles antifraude no Pix. Ainda assim, a pessoa deve conferir valor e nome do recebedor antes de confirmar, bloquear o aparelho e proteger as credenciais. Em uma compra presencial, compare o valor que aparece no visor do terminal com o apresentado no celular ou na carteira. Se a tela estiver apagada, encoberta, divergente ou mostrar um recebedor inesperado, não confirme; peça para cancelar e refazer a cobrança de modo claro.
Se uma operação for recusada ou parecer suspeita
Quando uma compra legítima é recusada, primeiro confira o motivo mostrado pelo banco, o saldo, os limites por operação e diário e se a carteira está autorizada e funcionando. Evite repetir a confirmação muitas vezes em sequência. Se a causa não estiver clara, use o canal oficial da instituição e pergunte qual limite ou verificação impediu o pagamento. Um limite regulatório removido não impede a instituição de recusar uma operação por falta de saldo, limite pessoal, indisponibilidade, falha de autenticação ou análise de segurança.
Se o pagamento foi confirmado, confira o comprovante no aplicativo e identifique o recebedor e o valor. Se você não reconhece a operação, contate imediatamente o banco pelo aplicativo ou telefone oficial e relate o ocorrido. O Mecanismo Especial de Devolução (MED) pode ser solicitado em situações de fraude, mas não garante recuperação: a análise depende do caso e da existência de recursos nas contas envolvidas. Pix enviado à pessoa errada por erro de digitação, por si só, não é fraude e não se enquadra automaticamente no MED; procure a instituição para orientação.
Guarde protocolo, horário, valor, identificação do pagamento e as mensagens recebidas. Não informe senha, token, código temporário ou compartilhe a tela com quem promete cancelar ou recuperar um Pix. O Banco Central não pede esses dados por ligação ou mensagem. Se o atendimento inicial não resolver a reclamação, siga os canais formais da instituição e, conforme o caso, registre reclamação no BC ou procure os órgãos de defesa do consumidor; esses caminhos não substituem a comunicação imediata ao banco.
Fontes oficiais consultadas
- Banco Central: mudança e aplicação da nova regra
- Banco Central: Instrução Normativa BCB nº 746/2026
- Banco Central: histórico da IN BCB nº 512 e dispositivos revogados
- Banco Central: alteração dos limites Pix
- Banco Central: Pix por aproximação
- Banco Central: segurança e contestação de problemas com Pix
Nota de apuração: a FAQ específica do BC sobre Pix por aproximação, datada de 29/05/2025, ainda informa o teto anterior; portanto, ela antecede a IN 746. A página explicativa de Pix por aproximação também exibe R$ 500 sem uma data de atualização visível na página consultada. Para a vigência e o alcance da mudança, este texto prioriza a notícia de 2026 e o normativo publicado no DOU em 17/06/2026. Confirme com a instituição a configuração efetivamente exibida para sua conta.
Perguntas frequentes sobre o novo limite
Se eu aceitar um Pix errado, consigo pedir o MED?
O MED foi criado para ajudar a vítima a tentar recuperar recursos em casos de fraude ou falha operacional, e não para desfazer qualquer transferência. O BC informa que o mecanismo não se aplica automaticamente a um Pix enviado por engano para a pessoa errada ou a um desacordo comercial. Avise a instituição assim que perceber o problema e relate os dados reais da operação.
Publicidade. Para adultos com vínculo CLT ativo que atendam aos critérios do produto, sujeita à análise. Usar Pix ou ajustar seus limites não comprova elegibilidade. A simulação não garante crédito.